엔비디아가 또 일을 냈다.
이번에는 새로운 AI 칩도, 실적 서프라이즈도 아니다. 자기 회사 주식을 무려 1,500억달러, 우리 돈 약 204조원어치 더 사들이겠다고 발표했다.
숫자가 워낙 크다 보니 처음에는 잘못 본 줄 알았다.
그런데 더 놀라운 건 따로 있다. 이번 추가 승인만으로도 애플이 세웠던 대규모 자사주 매입 기록을 넘어서는 수준이라는 점이다.
① 자사주 매입 한도 1,500억달러 추가 승인
② 전체 승인 규모 2,350억달러, 약 320조원
③ 남은 매입 프로그램은 2028 회계연도까지 완료 예정
200조 추가…엔비디아는 왜 자기 주식을 이렇게 많이 살까
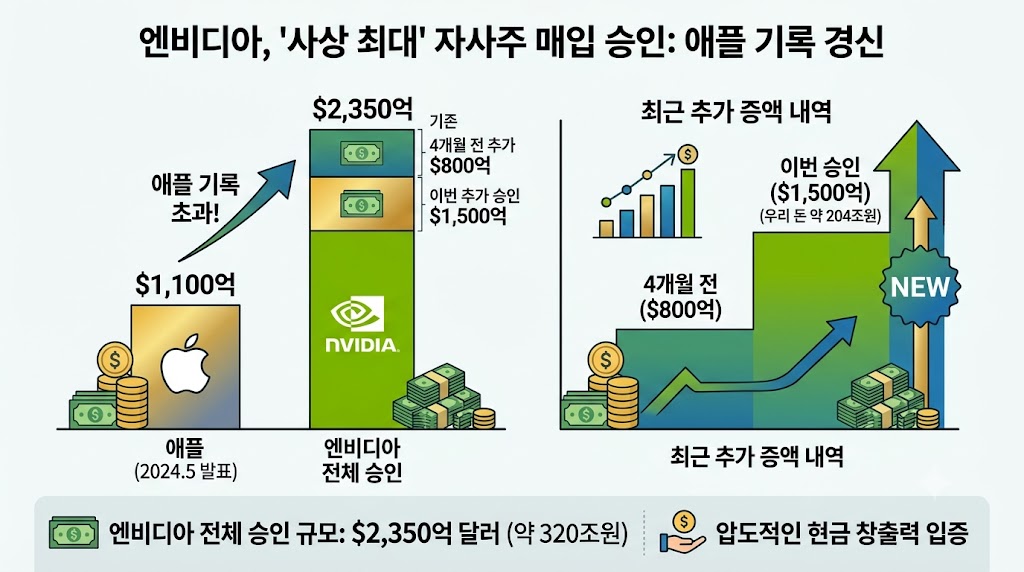
엔비디아 이사회는 기존 자사주 매입 프로그램에 1,500억달러를 추가하기로 승인했다. 한화로 환산하면 약 204조원에 달하는 금액이다.
이에 따라 엔비디아가 승인한 전체 자사주 매입 규모는 2,350억달러, 약 320조원까지 늘어났다.
웬만한 기업 시가총액과 비교해도 상당한 규모다. 그런데 엔비디아는 불과 몇 달 전에도 자사주 매입 한도를 800억달러 늘린 바 있다.
즉, 한 번 크게 늘리고 끝낸 것이 아니다.
계속해서 자사주 매입 규모를 키우고 있다는 점을 눈여겨볼 필요가 있다.
애플 1,100억달러도 넘었다…이번엔 ‘역대급’
이번 엔비디아 자사주 매입이 더 주목받는 이유는 비교 대상 때문이다.
애플은 2024년 5월 1,100억달러 규모의 자사주 매입 계획을 발표했다. 당시에도 “역대급”이라는 이야기가 나왔는데, 엔비디아는 이번 추가 승인 규모만 1,500억달러다.
단순 비교만 해도 애플의 당시 규모를 훌쩍 넘어선다.
보통 기업이 자사주를 매입한다는 것은 시장에 유통되는 주식 수를 줄이고, 남아 있는 주주들의 주당 가치를 높이는 효과를 기대할 수 있다.
물론 자사주 매입만으로 주가가 무조건 오른다는 뜻은 아니다. 다만 이 정도 규모의 자사주 매입을 결정하려면 회사의 현금 창출력과 향후 사업 전망에 대한 자신감이 뒷받침돼야 한다.
젠슨 황이 직접 밝힌 이유…“AI 전환은 한 세대에 한 번”
젠슨 황 엔비디아 CEO의 설명도 눈에 들어온다.
그는 엔비디아의 성장이 AI와 가속 컴퓨팅으로의 플랫폼 전환에서 나오고 있다고 강조했다. 쉽게 말하면 지금의 AI 산업 변화가 일시적인 유행이 아니라는 판단이다.
더 중요한 건 엔비디아가 AI 기술에 투자를 계속하면서도 동시에 주주들에게 대규모 자본을 환원할 수 있다고 밝혔다는 점이다.
여기서 나는 이번 발표의 진짜 포인트를 본다.
200조원이 넘는 자사주를 추가로 살 수 있다.
결국 이번 발표는 엔비디아의 현금 창출력이 어느 정도인지 보여주는 장면으로 읽힌다.
시총 5.4조달러인데 또 자사주 매입…왜 지금일까
엔비디아는 AI용 GPU와 데이터센터 반도체 시장에서 막강한 영향력을 갖고 있다. 현재 회사의 시가총액도 5조4,000억달러 이상으로 커진 상태다.
이미 기업가치가 엄청나게 높아졌는데, 그 상황에서 다시 역대급 자사주 매입을 꺼내 들었다.
그래서 투자자 입장에서는 한 가지 질문이 생긴다.
“엔비디아는 현재 자기 주가를 어떻게 보고 있는 걸까?”
회사가 자사주를 공격적으로 매입하는 데는 여러 이유가 있을 수 있다. 주주환원 목적도 있고, 유통 주식 수 감소를 통한 주당 가치 개선 효과도 기대할 수 있다.
다만 이번 발표에서 내가 중요하게 보는 건 엔비디아가 지금도 막대한 현금을 만들어내고 있다는 사실이다.
엔비디아 주가에 무조건 호재일까?
여기서는 조금 차분하게 볼 필요가 있다.
자사주 매입은 일반적으로 주주환원 측면에서 긍정적으로 평가되는 경우가 많다. 유통되는 주식 수가 줄어들면 같은 이익을 내더라도 주당순이익(EPS)에는 긍정적인 영향을 줄 수 있기 때문이다.
하지만 “200조원 자사주 매입 = 엔비디아 주가 무조건 상승”이라는 공식은 없다.
결국 엔비디아 주가를 장기적으로 결정하는 건 자사주 매입보다 AI GPU 수요, 데이터센터 매출, 영업이익, 차세대 반도체 경쟁력이다.
자사주 매입은 그 위에 얹히는 강력한 주주환원 카드라고 보는 편이 자연스럽다.
내가 보는 진짜 포인트는 ‘200조’보다 현금흐름이다
사실 “200조원”이라는 숫자만으로도 충분히 클릭할 만한 뉴스다. 하지만 투자자 입장에서 한 단계 더 들어가 보면 다른 숫자가 보인다.
엔비디아는 AI 인프라와 차세대 반도체 개발에 계속해서 막대한 자금을 투입해야 하는 기업이다. 그런데도 2,350억달러 규모의 자사주 매입 프로그램을 운영할 여력이 있다는 것이다.
나는 이 부분이 가장 중요하다고 본다.
기업이 성장 투자와 주주환원을 동시에 할 수 있으려면 결국 본업에서 현금이 계속 들어와야 한다.
1. AI 데이터센터 매출 성장세가 유지되는가
2. 차세대 GPU 수요와 공급이 계속 강한가
3. 자사주 매입과 동시에 잉여현금흐름이 유지되는가
2028년까지 320조…엔비디아가 던진 메시지
엔비디아는 남은 자사주 매입 프로그램을 2028 회계연도까지 완료할 것으로 예상하고 있다.
하루 이틀 주가를 띄우기 위한 이벤트성 발표가 아니라 몇 년에 걸쳐 자본을 주주에게 돌려주겠다는 계획인 셈이다.
결국 이번 뉴스의 핵심은 단순하다.
“엔비디아가 200조원을 더 산다”도 놀랍지만, 그만한 돈을 쓸 수 있다는 사실이 더 놀랍다.
AI에 투자하고, 신제품을 개발하고, 데이터센터 생태계를 키우면서 동시에 사상 최대급 자사주 매입까지 진행한다.
엔비디아가 현재 AI 시장을 얼마나 자신 있게 보고 있는지 보여주는 대목이라고 생각한다.
엔비디아가 1,500억달러(약 204조원)의 자사주 매입을 추가 승인하면서 총 승인 규모가 2,350억달러(약 320조원)까지 커졌다.
숫자도 역대급이지만, 투자자가 더 눈여겨볼 부분은 AI 투자를 계속하면서도 이 정도 자사주 매입을 감당할 수 있는 현금 창출력이다.
여러분은 이번 엔비디아 자사주 매입을 어떻게 보는가?
“회사의 강한 자신감”이라고 보는가, 아니면 이미 기업가치가 크게 오른 만큼 조금 더 지켜봐야 한다고 보는가?
댓글로 의견을 남겨주면 함께 이야기 나눠보자.
❤️ 글이 도움 됐다면 공감 한 번 부탁합니다.
블로그에 다른 글을 더 보고 싶다면?
🏠 블로그 홈으로 이동
※ 본 글은 공개된 뉴스 내용을 바탕으로 개인적인 관점에서 정리한 자료이며 특정 종목의 매수·매도를 권유하지 않는다. 투자 판단과 책임은 투자자 본인에게 있다.
#엔비디아 #엔비디아주가 #미국주식 #미국증시 #자사주매입 #AI반도체 #AI주식 #젠슨황 #반도체주 #나스닥


